




Wydarzenia
|
Prognozy Makroekonomiczna NBP  Departament Badań i Innowacji Finansowych NBP opublikował
najnowsze wyniki Ankiety Makroekonomicznej NBP (NBP Survey of Professional Forecasters). Ankieta
jest adresowana do różnych grup profesjonalnych prognostów, tj. analityków sektora finansowego,
przedstawicieli placówek naukowych, jak również ekspertów organizacji pracowników i pracodawców.
Ankieta jest przeprowadzana cztery razy w roku: w marcu, czerwcu, wrześniu i grudniu. Badanie odbywa
się w ostatnich 2 tygodniach tych miesięcy. W tegorocznej letniej rundzie Ankiety Makroekonomicznej
NBP uczestniczyło 22 ekspertów, reprezentujących instytucje finansowe, naukowe, związek zawodowy i
organizację przedsiębiorców. Prognozy zostały przekazane między 15 czerwca a 3 lipca br., przy czym
ich zdecydowana większość – w ostatnich czterech dniach badania ankietowego. Poniżej komentarz do
ankiety. Utrzymuje się wysoka niepewność co do przebiegu procesów makroekonomicznych w przyszłości. Indywidualne prognozy centralne pozostają bardzo zróżnicowane między ekspertami, a postrzegana przez nich niepewność – bardzo duża. Jest to szczególnie widoczne w przypadku prognoz tempa wzrostu PKB na 2021 r. W efekcie, w dużej liczbie przypadków scenariusze centralne wynikające z rozkładów zagregowanych są dość słabo zarysowane. W związku z tym, większą wagę należy przykładać do różnych scenariuszy zawartych w prognozach probabilistycznych niż do prognoz centralnych. Poniżej komentarz do ankiety. Probabilistyczne prognozy średnioroczne otrzymane w wyniku agregacji Ankietowani eksperci są pewni, że w 2020 r. wystąpi w Polsce recesja (prawdopodobieństwo równe 92%). Zgodnie z typowymi scenariuszami, tj. zawartymi w 50‐procentowym przedziale prawdopodobieństwa, głębokość recesji można szacować na od ‐5,0% do ‐1,8%. W 2021 r. można spodziewać się tempa wzrostu PKB między 2,1% a 5,2%, zaś w 2022 r. – między 1,9% a 4,2% (są to granice 50‐procentowego przedziału prawdopodobieństwa). Scenariusze centralne na poszczególne lata to ‐3,6% dla 2020 r., 3,7% dla 2021 r. i 3,1% dla 2022 r., przy czym są one słabo zarysowane. Scenariusze recesyjne w latach 2021‐2022 nie są całkowicie wykluczone, lecz prawdopodobieństwo ujemnego tempa wzrostu PKB pozostaje bardzo niskie, równe 11% w 2021 r. i 9% w 2022 r. Zagregowany rozkład prognoz inflacji CPI sugeruje, że z 85‐procentowym prawdopodobieństwem średnioroczna inflacja w 2020 r. ukształtuje się powyżej celu inflacyjnego NBP. Scenariusz centralny to 3,3%, a granice 50‐procentowego przedziału prawdopodobieństwa są równe 2,8% i 3,8%. Dla 2021 r. scenariusz centralny (równy 2,3%) nie jest dobrze zarysowany: równie prawdopodobne są wartości z zakresu 1,3%‐3,2%, który pokrywa się z 50‐procentowym przedziałem prawdopodobieństwa. Z kolei w przypadku prognoz inflacji na 2022 r. najbardziej prawdopodobne wydają się wartości między 2,3% a 3,3%, przy typowych scenariuszach dopuszczających również ukształtowanie się inflacji nieco poniżej tego przedziału (50‐procentowy przedział prawdopodobieństwa to 1,6%‐3,3%). Scenariusz centralny dla inflacji CPI w 2022 r. to 2,5%. Prawdopodobieństwa inflacji znajdującej się w przedziale odchyleń od celu inflacyjnego NBP dla poszczególnych lat horyzontu prognostycznego są umiarkowane i wynoszą ok. 60% w latach 2020 i 2022 oraz ok. 50% w 2021 r. O ile w br. prawdopodobieństwo inflacji powyżej celu inflacyjnego jest istotnie wyższe od inflacji poniżej celu, o tyle dla kolejnych lat mniej więcej tak samo prawdopodobne jest kształtowanie się inflacji poniżej jak i powyżej 2,5%. Scenariusz centralny dla stopy referencyjnej NBP wskazuje, że obecny poziom podstawowej stopy procentowej NBP zostanie utrzymany w kolejnym roku. Prognoza centralna na 2021 r. wynosi 0,16%, zaś granice 50‐procentowego przedziału prawdopodobieństwa to 0,06%‐0,51%. W 2022 r. stopa referencyjna NBP znajdzie się zapewne między 0,1% a 0,96% (są to granice 50‐procentowych przedziałów prawdopodobieństwa). W przypadku tego horyzontu scenariusz centralny nie jest dobrze zarysowany. Prognoza centralna wynosi 0,46%, ale równie prawdopodobne są wartości zbliżone do 0%. Średnioroczne prognozy uzupełniające Prognozy zmiennych uzupełniających mają charakter punktowy. Ze względu na duże zróżnicowanie opinii, poniżej posługujemy się skrajnymi prognozami, między którymi zawierają się wszystkie prognozy podane przez ekspertów w danym horyzoncie. Eksperci przewidują, że w ujęciu średniorocznym stopa bezrobocia rejestrowanego w 2020 r. wyniesie między 5,9% a 9,0%, między 5,5% a 8,5% w 2021 r. i między 5,4% a 8,0% w 2022 r. Tempo wzrostu nominalnych wynagrodzeń w br. wyniesie, wg ekspertów, między ‐0,1% a 4,5%, po czym nieco wzrośnie, do 2,0%‐7,5% w 2021 r. i 3,0%‐6,0% w 2022 r. Prognozy cen baryłki ropy, wynoszące 30‐45 USD w 2020 r., dla kolejnych lat są nieco wyższe – ok. 35‐60 USD w 2021 r. i 40‐70 USD w 2022 r. W opinii ekspertów po deprecjacji złotego w 2020 r. do poziomu ok. 4,35‐ 4,50 EUR/PLN średniorocznie, złoty pozostanie względnie stabilny, a jego kurs wyniesie ok. 4,25‐4,49 EUR/PLN w 2021 r. i ok. 4,20‐4,35 EUR/PLN w 2022 r. Eksperci przewidują silną recesję w strefie euro w 2020 r. (spadek PKB nawet o 8%), zaś w kolejnych dwóch latach tempo wzrostu gospodarczego w strefie euro wyniesie, zgodnie z opiniami ekspertów, między ‐0,5% a 6,1% w 2021 r. i od 0% do 3,0% w 2022 r. 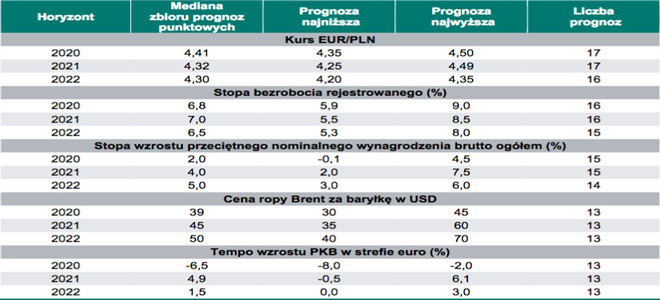 W komentarzach dodatkowych eksperci wskazywali przede wszystkim dużą niepewność wszelkich prognoz związaną z epidemią Covid‐19 i jej spodziewaną drugą falą. Poza tym niektórzy eksperci zwrócili uwagę na czynniki, które mogą utrwalić inflację na podwyższonym poziomie, takie jak: ograniczenia podażowe, przerzucanie wzrostu kosztów firm (koszty zabezpieczeń okołozdrowotnych, koszty ustanowienia i uruchomienia – przynajmniej częściowo – nowych łańcuchów dostaw) na odbiorców końcowych, wzrost cen ropy naftowej, oraz na niepewność odnośnie inflacyjnych efektów stymulacji fiskalnej. Źródło: NBP. Prognozy makroekonomiczne profesjonalnych programistów, Nr 2/2020. dodano: 2020-07-14 07:02:33 |